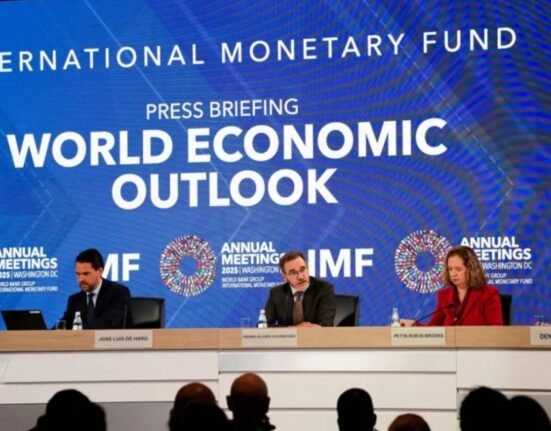
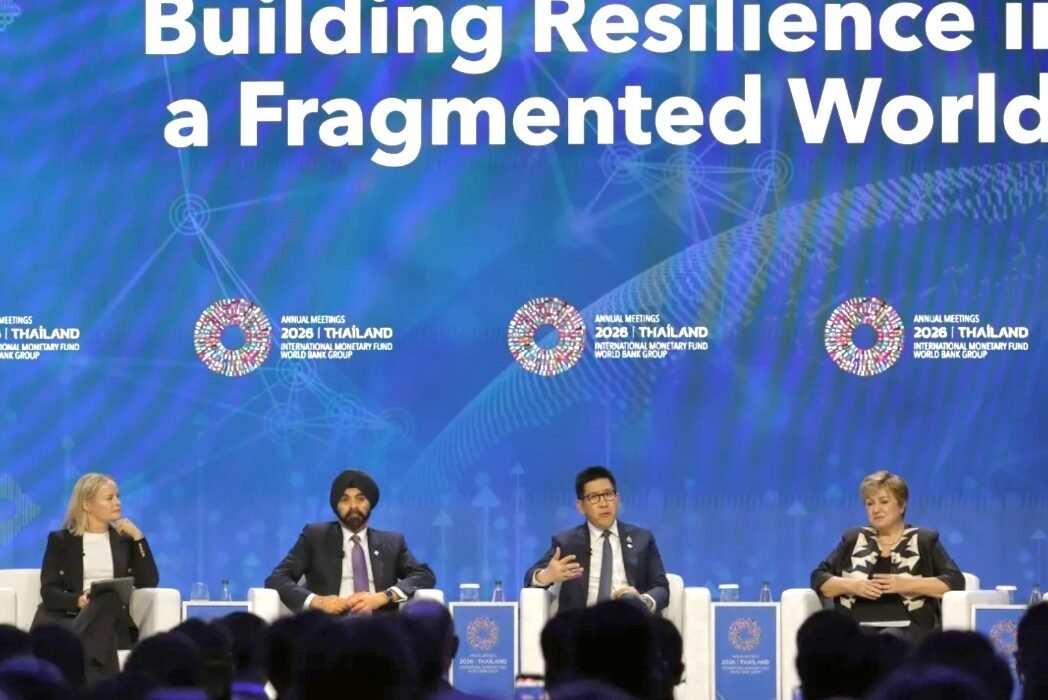
بينما تحتدم المناقشات بين كبار القادة والخبراء الاقتصاديين فى جلسات اجتماعات الخريف المشتركة لصندوق النقد والبنك الدوليين فى العاصمة التايلاندية لانكوك ، يتم الاعلان عن خارطة طريق للضغوط الشديدة التى تواجه الاقتصادات الدولية خاصة مع هجمات سيبرانية وذكاء اصطناعي وسياسات مالية غير محسوبة
وخلصت دراسات صندوق النقد الدولي الى السياسات المطلوبة لتوفير الحماية مع ارتفاع مستويات الدين الحكومي، وعودة الضغوط التضخمية للظهور، وارتفاع تكلفة الاقتراض، أصبح المجال المتاح لصناع السياسات لدعم الاقتصاد في أعقاب الصدمات أقل بكثير مما كان عليه في الماضي.
ويرى صندوق النقد الدولي أنه توجد ثلاث أولويات واجبة هي :
أولا : يجب وضع الدين على مسار مستدام.
ثانيا : ينبغي الحد من أوجه عدم التطابق في مستويات الرفع المالي والسيولة في قطاعات الذكاء الاصطناعي والائتمان الخاص وغيرها من القطاعات المالية غير المصرفية، بما في ذلك عبر فرض متطلبات رأسمالية وحدود على تركز الانكشافات المصرفية في هذه القطاعات.
ثالثا : من الضروري أيضا تعزيز القدرات الدفاعية السيبرانية، على سبيل المثال عن طريق تحسين الإبلاغ عن الحوادث واختبار القدرة على الصمود بين المؤسسات المالية.
كما ينبغي أيضا للاقتصادات الصاعدة والنامية إعادة بناء هوامش الأمان بينما تظل الأوضاع المالية مواتية. والسياسات الاستباقية هي أفضل الطرق للتأهب للمواجهة في ظل تزايد المخاطر.
التصدعات المالية
يمكن لمواطن الضعف الأساسية أن تؤدي إلى تفاقم أثر هذه المخاطر الثلاثة وتحولها إلى أحداث تؤثر على النظام المالي.
وعلى الرغم من أن البنوك العالمية، التي تشكل نواة النظام المالي، لا تزال قادرة على الصمود بصفة عامة في ظل سيناريو الضغوط المعاكسة الذي أعددناه، فقد توجد روابط ضعيفة. فالبنوك التي لديها 22% من أصول النشاط المصرفي العالمي ستظهر بنسب رأسمال في أعقاب الضغوط أقل من الحدود التنظيمية، أي زيادة من 18% منذ عام. وعلاوة على ذلك، فإن الروابط بين هذه البنوك والوسطاء الماليين غير المصرفيين تزداد عمقا، مما يوجد قنوات إضافية لانتقال الضغوط.
وخارج إطار الجهاز المصرفي، زادت صناديق معاشات التقاعد وشركات التأمين من استثماراتها في الأصول غير السائلة والمشتقات المالية، واعتمدت بدرجة أكبر على مديري الأصول أنفسهم. ويزيد ذلك من مخاطر تعرضها، في أوقات الضغوط، لاحتياجات مفاجئة من السيولة نتيجة طلبات تغطية حساب الهامش، فضلا عن احتمال اتخاذها ردود أفعال متشابهة – كأن تلجأ، على سبيل المثال، إلى بيع الأصول نفسها – مما قد يفاقم التحركات السوقية. ولدى بعض هذه المؤسسات أيضا ائتمان خاص غير سائل، وهو ما يشكل قناة أخرى محتملة لتضخيم الأثر.
وفي الوقت نفسه، ومع تزايد اعتماد المقترضين على الرفع المالي، التزم بعض صناديق الإقراض المباشر بتوفير التمويل عند الطلب. وفي حالة تشديد الأوضاع المالية، فقد يلجأ المقترضون إلى السحب من هذه التسهيلات في الوقت نفسه الذي تواجه فيه الصناديق المقدمة لها ضغوطا على سيولتها. وقد تزيد هذه الديناميكيات من انكماش حجم الائتمان المقدم للشركات الأكثر احتياجا إليه، مما قد يؤدي إلى تداعيات على الاقتصاد الأوسع نطاقا.
وفي الاقتصادات الصاعدة والنامية، ارتفعت أيضا عائدات السندات، على الرغم من أن فروق العائد بينها مقارنة بمثيلاتها في الاقتصادات المتقدمة تظل منخفضة إلى حد ما. ومع ذلك، أدت الصدمات العالمية الأخيرة إلى تقليص هوامش الأمان، مما زاد مواطن التعرض للمخاطر الخارجية وحدّ من قدرتها على امتصاص الضغوط.