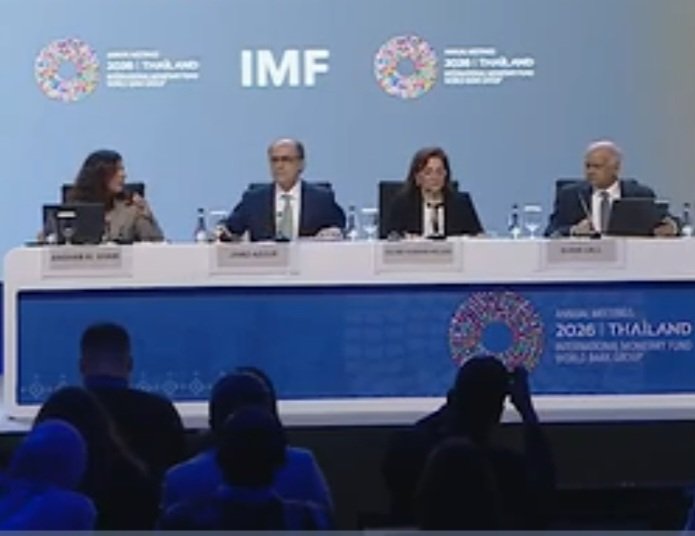
قال جهاد أزعور مدير إدارة الشرق الأوسطوشمالأفريقياوباكستان وأسبا الوسطي فى صندوق النقد الدولي ، أن النظرة المستقبلية على منطقة الشرق الأوسط وشمال أفريقيا وباكستان. تتباين التوقعات في هذه المنطقة بشكل حاد. نتوقع انكماشًا كبيرًا في عام 2026، يليه انتعاش قوي ولكنه غير متوازن في عام 2027، حيث من المتوقع أن ينخفض النمو من 3.3% في عام 2025 إلى -1.3% في عام 2026، قبل أن يرتفع إلى 6.6% في عام 2027. إلا أن هذه التوقعات تخفي اختلافات جوهرية في جميع أنحاء المنطقة. ستشهد الاقتصادات المصدرة للنفط، المتأثرة بشكل مباشر باضطرابات الطاقة والتجارة، انكماشًا كبيرًا في عام 2026، على الرغم من أن ارتفاع أسعار النفط سيوفر بعض الدعم لأوضاعها المالية والخارجية. من المتوقع أن يؤدي التطبيع التدريجي لإنتاج الطاقة وتجارتها إلى انتعاش حاد في الناتج المحلي الإجمالي في عام 2026، لكن الإنتاج سيظل دون المسار المتوسط الأجل المتوقع قبل النزاع.
وقال أزعور ، تُلحق الحرب في الشرق الأوسط صدمةً متفاوتةً للغاية باقتصادات المنطقة. فالاقتصادات المتضررة مباشرةً من النزاع تُعاني من ضغوطٍ شديدة، بينما أظهرت اقتصادات أخرى في منطقة الشرق الأوسط وشمال أفريقيا وباكستان، وجزء كبير من اقتصادات القوقاز وآسيا الوسطى، مرونةً أكبر. وتعتمد التوقعات بشكلٍ حاسم على سرعة عودة إنتاج الطاقة وتجارتها إلى وضعهما الطبيعي، وعلى قدرة الدول على الحفاظ على استقرار الاقتصاد الكلي.
وأضاف أزعور ، انخفض إنتاج النفط لدى جميع المصدرين المتضررين بشكل مباشر تقريبًا انخفاضًا حادًا، بينما أدت اضطرابات الشحن والتكرير إلى ارتفاع حاد في أسعار الوقود. ومع ذلك، كان التأثير محدودًا أكثر مما بدا عليه في البداية. فقد ساهمت فوائض ما قبل الحرب، وإنتاج الدول غير الخليجية، ومسارات النقل البديلة، وتعديل الطلب، والتخفيضات الكبيرة في المخزونات، في تخفيف حدة الصدمة. أتاحت هذه العوامل بعض الوقت، لكنها محدودة. فالمخزونات أقل، والطاقة الإنتاجية الفائضة أقل، وقد يؤدي أي اضطراب جديد إلى تعديلات سعرية أكبر بكثير.
في المقابل، حافظ النشاط الاقتصادي في اقتصادات منطقة الشرق الأوسط وشمال أفريقيا المستوردة للنفط على مرونته النسبية في عام 2026، ومن المتوقع أن يستمر كذلك. وقد ساهمت التحويلات المالية وتدفقات السياحة، والظروف المالية المواتية، والدعم الحكومي في الحد من الأثر المباشر. وقد ساعدت هذه المرونة في تخفيف الصدمة، إلا أن هامش الأمان الذي توفره السياسات آخذ في التضاؤل. ومن المتوقع أن يرتفع التضخم بشكل معتدل في عام 2026، قبل أن يبدأ بالتراجع تدريجياً بعد ذلك.
إن الخطر الأكبر يكمن في استمرار النزاع لفترة أطول. فزيادة اضطراب إنتاج الطاقة، أو خطوط الشحن، أو البنية التحتية الحيوية من شأنها أن تُضعف النشاط في الدول الخليجية المصدرة للطاقة، وتزيد من الضغوط التضخمية، وتُلقي بعبء إضافي على الأوضاع المالية والخارجية في جميع أنحاء المنطقة.
قد تؤدي الأوضاع المالية العالمية الأكثر تشدداً إلى إضعاف الطلب، ورفع تكاليف الاقتراض، وتفاقم ضغوط العملات، وتعميق مواطن الضعف في الاقتصادات ذات الاحتياجات التمويلية السيادية الكبيرة أو التي تعتمد على التمويل الخارجي. ولا تزال الاقتصادات منخفضة الدخل والهشة أكثر عرضة للخطر. فاعتمادها الكبير على واردات الغذاء ومحدودية الحيز المالي، في ظل تراجع المساعدات الإنمائية الرسمية، يجعل قدرة العديد من هذه البلدان على استيعاب الصدمات محدودة.
فكيف ينبغي لصناع السياسات معالجة هذه التحديات؟ تركز توصياتنا على ثلاثة اتجاهات رئيسية.
أولاً، ينبغي لواضعي السياسات الاستمرار في إعطاء الأولوية لاستقرار الأسعار، مع الحفاظ على الاستدامة المالية. وفي حال ظهور ضغوط تضخمية، ينبغي أن تبقى السياسة النقدية خط الدفاع الأول، مع اتباع موقف نقدي أكثر تشدداً وكبح احتياجات السيولة، على أن يُستكمل ذلك بسياسة مالية رشيدة، لا سيما في البلدان ذات الحيز المالي المحدود.
ثانيًا، يظل بناء الاحتياطيات المالية أمرًا بالغ الأهمية في جميع أنحاء المنطقة، نظرًا لاستمرار المخاطر السلبية؛ ولذلك، تشمل خيارات صانعي السياسات تعزيز تعبئة الإيرادات المحلية، وزيادة كفاءة الإنفاق، ووضع أطر مالية متينة. وينبغي لصانعي السياسات الامتناع عن تقديم إعانات واسعة النطاق، والتركيز بدلًا من ذلك على دعم الفئات الأكثر تضررًا من خلال تحويلات نقدية موجهة ومؤقتة وغير متأثرة بالميزانية.
الأولوية الثالثة: ينبغي للدول مواصلة بناء قدراتها لمواجهة الصدمات المستقبلية. وتؤكد التجارب الحديثة أهمية وجود أطر سياسات متينة. فالدول التي تتمتع بمؤسسات قوية، وأطر نقدية موثوقة، مدعومة ببنوك مركزية مستقلة، وحيز مالي أوسع، تكون عمومًا في وضع أفضل لاستيعاب الصدمات. ويمكن لتنويع التجارة، وتعميق التكامل الإقليمي، وتعزيز القدرة على التكيف مع التقنيات الجديدة، بما في ذلك الذكاء الاصطناعي، أن يعزز الإنتاجية والنمو طويل الأجل. ويصدق هذا بشكل خاص عندما تدعم هذه التدابير إصلاحات تعزز القدرة التنافسية.
أكد أزعور على التزام صندوق النقد الدولي المستمر بدعم المنطقتين، منطقة الشرق الأوسط وشمال أفريقيا ومنطقة آسيا والمحيط الهادئ. فمنذ عام 2020، وافق الصندوق على تمويل بقيمة 48 مليار دولار أمريكي تقريباً لدول في مختلف أنحاء المنطقتين.
وبالإضافة إلى التمويل، قدم صندوق النقد الدولي 437 مشروعاً للمساعدة الفنية وتنمية القدرات في 31 دولة في هذه المناطق خلال السنة المالية 2026 فقط.
سنصدر التقرير الكامل في 22 أكتوبر، وسيكون ذلك في دبي، حيث سنقدم تقييماً أكثر تفصيلاً للتطورات الاقتصادية وأولويات السياسة في جميع أنحاء المنطقة