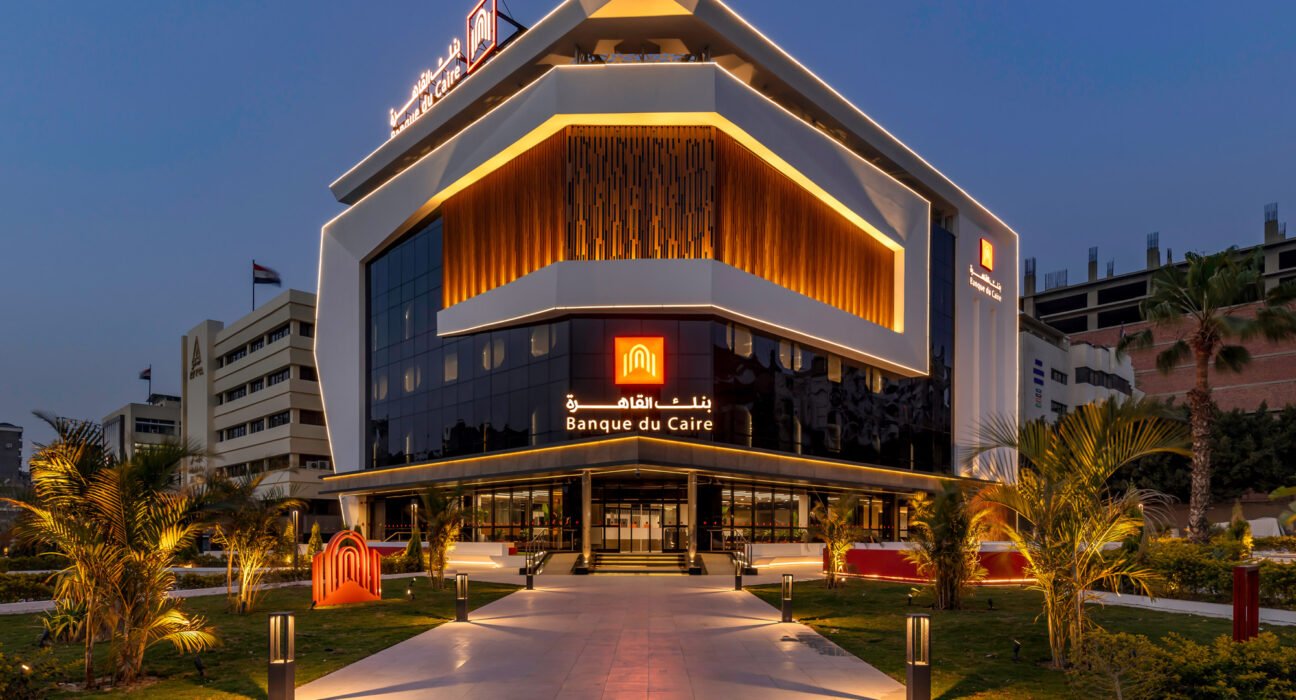
أعلن اليوم بنك القاهرة أحد أكبر البنوك المصرية وصاحب تاريخ يمتد لأكثر من 70 عاماً، عن نيته المضي قدماً في طرح عام لأسهمه العادية (”الطرح العام الأولي“ أو ”الطرح“) في البورصة المصرية.
ومن المتوقع أن يتم الطرح من خلال بيع بنك مصر ش.م.م. (”المساهم البائع“) لعدد 4,575,000,000 سهم من الأسهم القائمة المملوكة له، بما يمثل 30% من رأس مال البنك المصدر.
ويتضمن الطرح ما يلي:
(أ) طرح خاص للمستثمرين المؤهلين في مصر وللمستثمرين المؤهلين في عدد من الدول، بما في ذلك مستثمرون المؤسسات المؤهلون في الولايات المتحدة الأمريكية وفقاً للقاعدة 144A بموجب قانون الأوراق المالية الأمريكي لعام 1933 وتعديلاته (”قانون الأوراق المالية الأمريكي“)، وللمستثمرين خارج الولايات المتحدة الأمريكية وفقاً للائحة S بموجب قانون الأوراق المالية الأمريكي (”الطرح الخاص“)؛ و طرح عام للمستثمرين الأفراد في مصر (”الطرح العام“).
ويعمل بنك القاهرة، حالياً على استيفاء الموافقات اللازمة للطرح، بما في ذلك موافقة الهيئة العامة للرقابة المالية (”الهيئة“) على نشرة الطرح العام (”نشرة الطرح“) وتسجيل أسهم البنك، فضلاً عن موافقات البورصة المصرية. ومن المتوقع إتمام الاكتتاب في الطرح وبدء تداول الأسهم في البورصة المصرية، بشرط الحصول على الموافقات الرقابية ذات الصلة، في أواخر شهر أكتوبر وخلال شهر نوفمبر على التوالي.
وقد قام بنك القاهرة، بتعيين شركة سي آي كابيتال لترويج وتغطية الاكتتابات في الأوراق المالية ش.م.م. (”سي آي كابيتال“) للقيام بدور مدير الطرح الرئيسي والمنسق الدولي للطرح، وشركة إي اف چي هيرميس للترويج وتغطية الاكتتاب ش.م.م. (”إي اف چي هيرميس“) للقيام بدور مدير الطرح والمنسق الدولي للطرح. كما تم تعيين مكتب بيكر مكنزي مستشاراً قانونياً للبنك والمساهم البائع فيما يتعلق بالقانونين الأمريكي والإنجليزي، ومكتب حلمي وحمزة وشركاه، عضو بيكر مكنزي انترناشيونال، مستشاراً قانونياً فيما يتعلق بالقانون المصري لأغراض الطرح.
 وتعليقاً على الطرح، صرّح حسين أباظة، العضو المنتدب والرئيس التنفيذي للبنك، قائلاً: “يسعدنا الإعلان عن نيتنا طرح أسهم بنك القاهرة في البورصة المصرية، في خطوة تمثل محطة بارزة في مسيرة البنك العريقة. وباعتباره أحد أكبر البنوك في مصر، نجح بنك القاهرة في بناء قاعدة أعمال راسخة ومتنوعة تشمل الخدمات المصرفية للأفراد والشركات والمشروعات الصغيرة والمتوسطة والتمويل متناهي الصغر، مستنداً إلى نهج متميز يركز على تحقيق هوامش ربحية مجزية، والإدارة المنضبطة للمخاطر والمحافظ، والحفاظ على مركز مالي قوي. ونتطلع إلى الترحيب بمستثمرين جدد في بنك القاهرة، وإلى التواصل مع المستثمرين مع انطلاق المرحلة المقبلة من تطور البنك كمؤسسة مقيدة بالبورصة”.
أبرز تفاصيل الطرح ..
حجم الطرح: بعد الحصول على الموافقات النهائية من الهيئة العامة للرقابة المالية والبورصة المصرية، سيطرح المساهم البائع عدد 4,575,000,000 سهم عادي من الأسهم القائمة، بما يمثل 30% من رأس مال البنك المصدر.
شرائح المستثمرين: يتكون الطرح من (أ) طرح خاص و(ب) طرح عام. المساهم البائع: بنك مصر ش.م.م.
من المتوقع إتمام الطرح وبدء التداول في البورصة المصرية في أواخر أكتوبر وخلال نوفمبر على التوالي، رهناً بالحصول على الموافقات الرقابية ذات الصلة.
مستشارو الطرح..
مدير الطرح الرئيسي والمنسق الدولي للطرح: شركة سي آي كابيتال لترويج وتغطية الاكتتابات في الأوراق المالية ش.م.م.
مدير الطرح والمنسق الدولي للطرح: شركة إي اف چي هيرميس للترويج وتغطية الاكتتاب ش.م.م.
المستشار القانوني للبنك والمساهم البائع: مكتب بيكر مكنزي فيما يتعلق بالقانونين الأمريكي والإنجليزي، ومكتب حلمي وحمزة وشركاه، عضو بيكر مكنزي انترناشيونال، فيما يتعلق بالقانون المصري.
نبذة عن بنك القاهرة
يُعد بنك القاهرة أحد أكبر البنوك في مصر، ويحتل المرتبة الرابعة من حيث إجمالي الأصول ، ويتمتع بتاريخ يمتد لأكثر من 70 عاماً وقاعدة أعمال متنوعة تشمل الخدمات المصرفية للأفراد والتمويل متناهي الصغر والمشروعات الصغيرة والمتوسطة والشركات والمؤسسات المالية غير المصرفية. ويجمع البنك بين حجم الأعمال الكبير والانتشار الواسع على مستوى الجمهورية، حيث يدير شبكة تضم 242 فرعاً و2,205 ماكينة صراف آلي موزعة على جميع محافظات الجمهورية البالغ عددها 27 محافظة ، ويخدم نحو 3.2 مليون عميل. ويتيح انتشاره الواسع خارج القاهرة الوصول إلى شرائح العملاء التي لا تزال معدلات استفادتها من الخدمات المصرفية محدودة في أنحاء مصر.
نجح بنك القاهرة، منذ عام 2018، في تنفيذ خطة تحول استغرقت عدة سنوات تركز على تعزيز مركزه المالي، وتحسين مزيج مصادر التمويل، ورفع مستويات الربحية، وتطوير إطار إدارة المخاطر، وتحديث بنيته التحتية من حيث الفروع والوسائل الرقمية. وقد أسفر هذا التحول عن تحسن ملموس في المؤشرات التشغيلية والمالية للبنك؛ إذ ارتفعت نسبة ودائع الحسابات الجارية وحسابات التوفير إلى إجمالي الودائع من 35.2% في عام 2017 إلى 53.4% في 30 يونيو 2026، بينما ارتفع صافي هامش العائد من 3.6% إلى 7.4% خلال الفترة ذاتها. كما ارتفع صافي الدخل من الأتعاب والعمولات من 0.9 مليار جنيه مصري في عام 2017 إلى 6.5 مليار جنيه مصري في عام 2025، وانخفضت نسبة التكلفة إلى الدخل من 48.7% إلى 35.9% في 30 يونيو 2026. وبالتوازي، تحسنت جودة الأصول، حيث انخفضت نسبة القروض غير المنتظمة، بما يشمل القروض والسلفيات للبنوك، من 5.0% في عام 2017 إلى 3.7% في 30 يونيو 2026. وباستبعاد القروض القديمة، تنخفض نسبة القروض غير المنتظمة إلى 2.5% .
حقق بنك القاهرة أداءً مالياً قوياً خلال النصف الأول من عام 2026، حيث بلغ صافي الدخل من العائد 18.8 مليار جنيه مصري، وصافي الدخل من الأتعاب والعمولات 3.4 مليار جنيه مصري، وصافي الربح بعد الضرائب 8.9 مليار جنيه مصري، فيما بلغ صافي هامش العائد والعائد على متوسط حقوق الملكية، على أساس سنوي، 7.4% و27.6% على التوالي. وفي 30 يونيو 2026، بلغ إجمالي أصول البنك 561.2 مليار جنيه مصري، مدعوماً بإجمالي قروض قدره 280.3 مليار جنيه مصري وودائع بقيمة 443.9 مليار جنيه مصري وإجمالي حقوق ملكية قدره 66.8 مليار جنيه مصري، مع الحفاظ على معدل قوي لكفاية رأس المال بلغ 22.1%.
يعتمد بنك القاهرة نموذج أعمال يتمحور حول العميل، ويخدم قطاعات الأفراد والتمويل متناهي الصغر والمشروعات الصغيرة والمتوسطة والشركات والمؤسسات المالية، مستنداً إلى نشاط رائد في التجزئة المصرفية يضم أكبر قاعدة عملاء أفراد وأكبر شبكة فروع بين البنوك المصرية، باستثناء بنك مصر والبنك الأهلي المصري والبنك الزراعي المصري، فضلاً عن أكثر من مليون عميل للخدمات المصرفية عبر تطبيق الهاتف المحمول. وفي 30 يونيو 2026، بلغت القروض المباشرة لقطاعات الأفراد والتمويل متناهي الصغر والمشروعات الصغيرة والمتوسطة والشركات نحو 98.1 مليار جنيه مصري و8.8 مليار جنيه مصري و20.9 مليار جنيه مصري و115.0 مليار جنيه مصري على التوالي، فيما شمل قطاع المؤسسات المالية قروضاً للمؤسسات المالية غير المصرفية بقيمة 10.3 مليار جنيه مصري وقروضاً وسلفيات للبنوك بقيمة 27.2 مليار جنيه مصري. كما يستند البنك إلى شبكة مراسلين تضم أكثر من 500 بنك، وعلاقات مع أكثر من 90 شركة لتحويل الأموال حول العالم. ويستفيد البنك كذلك من منظومة متنوعة من الشركات التابعة والاستثمارات في مجالات التأجير التمويلي والتخصيم والتمويل العقاري والمدفوعات الرقمية والصرافة وتحويلات الأموال.
أبرز المقومات الاستثمارية
فرصة استثمارية للاستفادة من التطورات الإيجابية في الاقتصاد المصري
يتيح بنك القاهرة فرصة للاستثمار في الاقتصاد المصري الكبير والمتنامي، والذي بلغ ناتجه المحلي الإجمالي 365 مليار دولار أمريكي في عام 2025، والاستفادة من مقوماته الديموغرافية الجاذبة. وتُعد مصر من أكبر دول المنطقة من حيث عدد السكان، البالغ 109 ملايين نسمة ، كما تسجل أحد أعلى معدلات النمو السكاني المتوقعة، حيث يتوقع صندوق النقد الدولي معدل نمو سنوي مركب يبلغ 2% خلال الفترة من 2025 إلى 2030. وتتمتع مصر كذلك بقاعدة استهلاكية واسعة تُعد من بين الأكبر في المنطقة.
يشهد الاقتصاد المصري تعافياً قوياً، مدعوماً بالإصلاحات الحكومية التي تركز على إعادة هيكلة الاقتصاد، واستدامة الدين، والخصخصة وبيع الأصول. ويتوقع صندوق النقد الدولي نمو الناتج المحلي الإجمالي بمعدل سنوي مركب يبلغ 4.9% خلال الفترة من 2026 إلى 2030 ، مقارنةً بمعدل 2.9% لمنطقة الشرق الأوسط ككل. وينعكس تحسن المقومات الاقتصادية أيضاً في تراجع التضخم، وقوة تدفقات النقد الأجنبي، وبلوغ صافي الاحتياطيات الدولية 56.3 مليار دولار أمريكي في يوليو 2026، فيما انخفضت تكلفة مبادلات مخاطر الائتمان السيادي لمصر لأجل خمس سنوات إلى 2.6%6 مقارنةً بذروتها البالغة 19.1% في عام 2023.
قطاع مصرفي كبير ومتنامٍ يتمتع بمرونة عالية
أظهر القطاع المصرفي المصري قدرة على الصمود في مواجهة التحديات الاقتصادية، مستنداً إلى إطار رقابي قوي ومبادرات متعددة أطلقها البنك المركزي المصري والحكومة لتعزيز الاستقرار المالي، وتطوير المدفوعات الرقمية، وزيادة الشمول المالي. وقد واصل الإطار الرقابي تطوره من خلال قانون البنك المركزي والجهاز المصرفي رقم 194 لسنة 2020، وتعزيز متطلبات الحوكمة وحماية البيانات، وتطبيق معايير بازل 2 وبازل 3، والمعيار الدولي للتقارير المالية رقم 9، ومتطلبات عملية التقييم الداخلي لكفاية رأس المال، والمنهج المعياري لقياس مخاطر التشغيل المستند إلى بازل 4. كما يجري تنفيذ مبادرات للشمول المالي لزيادة إتاحة الخدمات المصرفية، وتشجيع المدفوعات الرقمية، ودعم نمو المشروعات الصغيرة.
ورغم هذه التطورات، لا تزال معدلات انتشار الخدمات المصرفية في مصر محدودة نسبياً؛ إذ لم تتجاوز نسبة الأفراد ممن تزيد أعمارهم على 15 عاماً الذين يتعاملون مع البنوك 43% في عام 2024 ، وهي نسبة تقل عن معظم الأسواق النظيرة في المنطقة، فضلاً عن انخفاض أعداد الفروع وماكينات الصراف الآلي والمقترضين نسبةً إلى عدد السكان. ويبرز ذلك فرصاً كبيرة لتوسيع قاعدة المستفيدين من الخدمات المصرفية بالتوازي مع زيادة الشمول المالي والإقبال على الحلول الرقمية. ويتمتع بنك القاهرة بمقومات تؤهله للاستفادة من هذا النمو، بفضل الانتشار القوي لفروعه خارج القاهرة مقارنةً بمنافسيه، وباقة خدماته الرقمية المتكاملة.
بنك رائد يتمتع بحجم أعمال كبير وعلامة تجارية راسخة
يُعد بنك القاهرة من البنوك المصرية الرائدة، حيث يمتلك أكبر محفظة قروض للأفراد ورابع أكبر قاعدة ودائع بين البنوك المصرية، باستثناء بنك مصر والبنك الأهلي المصري . ومنذ إطلاق خطة التحول متعددة السنوات في عام 2018، توسع البنك بصورة ملحوظة في شبكة فروعه وقاعدة عملائه وقدراته الرقمية، لتصل إلى 233 فرعاً، ترتفع إلى 242 فرعاً عقب الافتتاحات المقررة في أواخر عام 2026 وخلال عام 2027، و2,205 ماكينة صراف آلي و3.2 مليون عميل في 30 يونيو 2026. وقد دعم هذا التوسع النمو القوي للمركز المالي، حيث ارتفع إجمالي القروض والسلفيات من 109.7 مليار جنيه مصري في 31 ديسمبر 2021 إلى 280.3 مليار جنيه مصري في 30 يونيو 2026، بمعدل نمو سنوي مركب يبلغ 23.2%. كما نمت قاعدة الودائع من 198.7 مليار جنيه مصري في 31 ديسمبر 2021 إلى 443.9 مليار جنيه مصري في 30 يونيو 2026، بمعدل نمو سنوي مركب يبلغ 19.6%، بينما نمت ودائع الحسابات الجارية وحسابات التوفير بمعدل نمو سنوي مركب يبلغ 34.4%. وحقق البنك كذلك عوائد قوية للمساهمين، حيث بلغ العائد على متوسط حقوق الملكية 29.7% في عام 2025 و27.6% على أساس سنوي خلال النصف الأول من عام 2026، مع الحفاظ على قاعدة رأسمالية قوية ومعدل كفاية رأس المال بلغ 22.1% في 30 يونيو 2026.
ريادة في قطاعي التجزئة المصرفية والخدمات المصرفية للمؤسسات، مدعومة بنهج يركز على توفير حلول متكاملة للعملاء
يقدم بنك القاهرة باقة واسعة من المنتجات والخدمات لقطاعات الأفراد والتمويل متناهي الصغر والمشروعات الصغيرة والمتوسطة والشركات والمؤسسات المالية، مدعومة بقدرات متخصصة في تمويل الدين والتمويل المهيكل، والخدمات المصرفية للمعاملات الدولية، والخزانة وأسواق المال، والاستثمارات.
التجزئة المصرفية: يتصدر بنك القاهرة البنوك المصرية في قروض الأفراد، ويمتلك رابع أكبر قاعدة ودائع للأفراد، باستثناء بنك مصر والبنك الأهلي المصري، في 30 يونيو 2026. وفي التاريخ ذاته، بلغت قروض الأفراد، باستثناء التمويل متناهي الصغر، 98.1 مليار جنيه مصري ، فيما بلغت ودائع الأفراد، بما يشمل ودائع الشركات الصغيرة المحلية، 334.4 مليار جنيه مصري.
التمويل متناهي الصغر: يحتفظ بنك القاهرة بإحدى أكبر محافظ التمويل متناهي الصغر وأكثرها شمولاً في السوق المصرية، حيث يخدم نحو 145 ألف عميل بمحفظة قروض تبلغ 8.8 مليار جنيه مصري10 في 30 يونيو 2026. ووفقاً للشركة المصرية للاستعلام الائتماني «آي سكور»، بلغت حصة بنك القاهرة السوقية من تمويل البنوك المصرية لعملاء التمويل متناهي الصغر 14.0% في 31 مايو 2026.
المشروعات الصغيرة والمتوسطة: يتمتع بنك القاهرة بمكانة راسخة في قطاع المشروعات الصغيرة والمتوسطة، وقاعدة متنامية من ودائع عملاء هذا القطاع، كما يقدم حلولًا تمويلية مصممة خصيصًا لتلبية احتياجات العملاء ودعم رواد الأعمال. وفي 30 يونيو 2026، بلغ عدد عملاء هذا القطاع 10,585 عميلاً، وبلغت محفظة قروضه 20.9 مليار جنيه مصري10 وودائعه 13.9 مليار جنيه مصري.
الشركات: يُعد بنك القاهرة شريكاً موثوقاً لكبرى الشركات والمؤسسات، ويقدم مجموعة متكاملة من المنتجات والخدمات المصرفية للشركات من خلال هيكل أعيد تصميمه ليتمحور حول العميل، ويقوم على منهج يجمع بين إدارة علاقات العملاء وتقديم المنتجات بهدف تعظيم العوائد من قاعدة عملاء الشركات. كما يتمتع البنك بإحدى أكبر القدرات التمويلية في السوق، بحدود تمويلية تبلغ نحو 10.0 مليارات جنيه مصري للعميل الواحد و13.3 مليار جنيه مصري للمجموعة الواحدة. وفي 30 يونيو 2026، بلغت قروض الشركات 115.0 مليار جنيه مصري10 وودائع الشركات 67.2 مليار جنيه مصري.
المؤسسات المالية: يدير بنك القاهرة علاقات مع أكثر من 500 بنك مراسل، ومؤسسات تنموية ومؤسسات مالية متعددة الأطراف، وكبرى المؤسسات المالية غير المصرفية، فضلاً عن أكثر من 90 شركة لتحويل الأموال حول العالم. وفي 30 يونيو 2026، بلغ إجمالي أصول قطاع المؤسسات المالية 69.0 مليار جنيه مصري10، بما يشمل التسهيلات الممولة وغير الممولة، موزعاً بين 58.4 مليار جنيه مصري10 من الأصول المرتبطة بالبنوك و10.6 مليار جنيه مصري10 مرتبطة بالمؤسسات المالية غير المصرفية. وعلى مستوى القروض، بلغت قروض المؤسسات المالية غير المصرفية 1010.3 مليار جنيه مصري، والقروض والسلفيات للبنوك 1027.2 مليار جنيه مصري في التاريخ ذاته.
الخزانة وأسواق المال: يقدم بنك القاهرة حلولاً في مجالات النقد الأجنبي وأدوات الدخل الثابت والمشتقات وإدارة السيولة. وبلغت الأصول المدارة بقطاع الخزانة وأسواق المال 212.2 مليار جنيه مصري في 30 يونيو 2026، منها أصول مدارة بالعملة المحلية بقيمة 143.8 مليار جنيه مصري وأصول مدارة بالعملات الأجنبية بما يعادل 68.4 مليار جنيه مصري.
انتشار على مستوى الجمهورية: شبكة فروع واسعة تتكامل مع خدمات رقمية سريعة النمو
يجمع بنك القاهرة بين شبكة فروع واسعة وباقة متكاملة من الخدمات الرقمية، بما يتيح الوصول إلى المنتجات والخدمات المصرفية في مختلف أنحاء الجمهورية. ويمتلك البنك أكبر شبكة فروع في مصر، باستثناء بنك مصر والبنك الأهلي المصري والبنك الزراعي المصري، بواقع 233 فرعاً، ترتفع إلى 242 فرعاً عقب الافتتاحات المقررة في أواخر عام 2026 وخلال عام 2027، مع انتشار واسع خارج القاهرة الكبرى بواقع 143 فرعاً، فضلاً عن أكبر شبكة ماكينات صراف آلي بواقع 2,205 ماكينات. ويؤهل هذا الانتشار البنك لخدمة الأفراد والمشروعات الصغيرة والمتوسطة التي لا تحظى بخدمات مصرفية كافية على مستوى الجمهورية. وتتكامل هذه الشبكة مع 13,410 أجهزة نقاط بيع في 30 يونيو 2026، مقارنةً بـ571 جهازاً في عام 2022، فيما بلغت قيمة المعاملات 13.8 مليار جنيه مصري خلال النصف الأول من عام 2026.
منذ إطلاق الخدمات المصرفية الرقمية في عام 2019، ارتفع عدد عملاء الخدمات المصرفية عبر تطبيق الهاتف المحمول من نحو 0.3 مليون عميل في 31 ديسمبر 2021 إلى 1.0 مليون عميل في 30 يونيو 2026، وبلغت قيمة المعاملات عبر تطبيق الهاتف المحمول 24.5 مليار جنيه مصري خلال النصف الأول من عام 2026. كما بلغ عدد عملاء محفظة «قاهرة كاش» نحو 471 ألف عميل في 30 يونيو 2026، وبلغت قيمة معاملات المحفظة 10.2 مليار جنيه مصري خلال النصف الأول من عام 2026، بما يعكس استمرار توسع قدرات البنك في تقديم الخدمات عبر قنوات متكاملة وزيادة تفاعل العملاء مع الحلول الرقمية.
فريق إداري ذو خبرة واسعة وسجل حافل في تنفيذ التحول المؤسسي
يتولى قيادة بنك القاهرة فريق من ذوي الخبرة الواسعة في القطاع المصرفي المصري، وفي مقدمتهم حسين أباظة، العضو المنتدب والرئيس التنفيذي، الذي انضم إلى البنك في عام 2024 ويتمتع بخبرة مصرفية تتجاوز 30 عاماً، من بينها خبرته لدى البنك التجاري الدولي. ويعاونه ثلاثة نواب للرئيس التنفيذي، هم بهاء الشافعي، الذي انضم في عام 2021 ويتمتع بخبرة مصرفية تتجاوز 30 عاماً، من بينها العمل في بنك قطر الوطني الأهلي؛ و هشام محمد عبد العال، الذي انضم في عام 2024 ويتمتع بخبرة مصرفية تتجاوز 30 عاماً لدى مؤسسات منها بنك نكست والبنك العربي الأفريقي الدولي والبنك العربي وبنك أبوظبي الوطني؛ و أحمد عفت، الذي انضم في عام 2023 ويتمتع بخبرة تتجاوز 25 عاماً لدى مؤسسات منها سيتي بنك مصر وبنك مصر ومصرف أبوظبي الإسلامي – مصر. كما يضم فريق التحول بالبنك، منذ انطلاقه في عام 2018، كلاً من هالة القصار، رئيس قطاع المخاطر، و محمد علي، رئيس قطاع الخزانة وأسواق المال، و محمد إبراهيم، الرئيس المالي، ويتمتعون بخبرات واسعة في القطاع المصرفي المصري لدى مؤسسات من بينها بنك قطر الوطني الأهلي وسيتي بنك وباركليز ومصرف أبوظبي الإسلامي.
حوكمة راسخة وإدارة منضبطة للمخاطر وأطر مؤسسية قوية تدعم المرونة التشغيلية
يتمتع بنك القاهرة بأطر قوية للحوكمة وإدارة المخاطر، يدعمها مجلس إدارة ذو خبرة ولجان متخصصة ومنظومة رقابية شاملة. وقد أسهم هذا النهج المنضبط في تحسن نسبة القروض غير المنتظمة من 5.0% في 31 ديسمبر 2022 إلى 3.7% في 30 يونيو 2026، رغم النمو الكبير في الإقراض. وباستبعاد القروض القديمة ، بلغت نسبة القروض غير المنتظمة 2.5% في 30 يونيو 2026. كما يحافظ البنك على أطر قوية لكفاية رأس المال والسيولة والأمن السيبراني والالتزام الرقابي، حيث بلغت نسبة تغطية السيولة (LCR) وصافي نسبة التمويل المستقر (NSFR) نحو 841% و172% على التوالي في 30 يونيو 2026.
أسهم تركيز البنك على مركزية العمليات، وتحسين إجراءات سير العمل، وتطوير التكنولوجيا في رفع الكفاءة التشغيلية، حيث انخفضت نسبة التكلفة إلى الدخل من 43.4% في عام 2022 إلى 35.9% خلال النصف الأول من عام 2026. ومن المتوقع أن يدعم الانخفاض الطبيعي في أعداد العاملين، مع بلوغ عدد كبير منهم سن التقاعد خلال الفترة من 2026 إلى 2030، مزيداً من التحسن في نسبة التكلفة إلى الدخل. كما رسّخ البنك مبادئ الاستدامة في مختلف عملياته من خلال أطر متخصصة للجوانب البيئية والاجتماعية، ومبادرات للتمويل المستدام، واستراتيجية لتمويل المناخ.
وفي إطار مواصلة تعزيز مرونته التشغيلية ومسيرة تحوله الرقمي، استكمل بنك القاهرة في يوليو 2026 ترحيل نظامه المصرفي الأساسي إلى نظام تيمينوس ترانزاكت R22 (T24)، بالتزامن مع إطلاق منصة جديدة للخدمات المصرفية عبر الإنترنت والهاتف المحمول، بما يعزز الكفاءة التشغيلية وجودة الخدمات والقدرات الرقمية للبنك.
أداء مالي ومركز مالي قويان مع التركيز على استدامة النمو والعوائد
حقق بنك القاهرة أداءً مالياً قوياً ومرناً، حيث نما صافي الدخل من العائد وصافي الربح بعد الضرائب بمعدلي نمو سنوي مركب بلغا 35.0% و45.9% على التوالي خلال الفترة من 2021 إلى 2025، ليصلا إلى 35.0 مليار جنيه مصري و16.1 مليار جنيه مصري على التوالي. وارتفع صافي هامش العائد من 4.9% في عام 2021 إلى 7.3% في عام 2025، ثم إلى 7.4% خلال النصف الأول من عام 2026، رغم خفض البنك المركزي المصري أسعار الفائدة الأساسية بإجمالي 825 نقطة أساس بين أبريل 2025 وفبراير 2026. واستند هذا الأداء إلى زيادة مساهمة ودائع الحسابات الجارية وحسابات التوفير منخفضة التكلفة، وتحسين إدارة السيولة، ومحفظة قروض أفراد يغلب عليها العائد الثابت. ويعكس هذا الأداء متانة صافي هامش العائد لدى البنك مقارنةً بمعظم البنوك المصرية النظيرة، حيث حافظ على استقراره بوجه عام بين عامي 2024 و2025، بينما سجلت غالبية البنوك النظيرة انخفاضاً. وقد دعمت هذه الربحية تحقيق عائد على متوسط حقوق الملكية بلغ 29.7% في عام 2025 و27.6% على أساس سنوي خلال النصف الأول من عام 2026.
حافظ البنك كذلك على نمو قوي في مركزه المالي وجودة أصوله، حيث ارتفع إجمالي القروض بمعدل نمو سنوي مركب يبلغ 23.2% بين عام 2021 والنصف الأول من عام 2026 ليصل إلى 280.3 مليار جنيه مصري، بالتزامن مع انخفاض نسبة القروض غير المنتظمة خلال الفترة ذاتها. كما عزز البنك قاعدة تمويله ومركزه الرأسمالي، حيث شكلت ودائع الحسابات الجارية وحسابات التوفير 53.4% من إجمالي الودائع، وبلغ إجمالي حقوق الملكية 66.8 مليار جنيه مصري في 30 يونيو 2026. وحافظ البنك أيضاً على معدل قوي لكفاية رأس المال بلغ 22.1% في 30 يونيو 2026.
إمكانات هائلة لتقديم منتجات وخدمات إضافية للعملاء عبر مختلف قطاعات ال